Andrey Bedoya Bedoya
Socio – Gerente General COAS Enterprise Risk Management Ltda.
COLOMBIA
En América Latina el sector asegurador sigue atrapado en un paradigma equivocado. Se ha normalizado la idea de que democratizar la industria consiste en empujar volumen por inercia a cualquier costo, confundiendo la colocación forzada o inducida con la verdadera construcción de una solución de protección patrimonial.
Quienes vivimos el día a día en la intermediación técnica de riesgos y en la estructuración de productos vemos repetirse el mismo ciclo: se firman acuerdos con entusiasmo en comités comerciales, pero el negocio comienza a fracturarse poco después. Los programas colapsan no solo por tropiezos operativos en la mesa del kickoff, sino por tropezar contra barreras regulatorias imprevistas, exigencias de supervisión local, vacíos legales, vulnerabilidades de cumplimiento normativo y una desconexión total con la realidad del usuario.
Si pretendemos transformar el panorama de nuestra región, es indispensable replantear las bases que sostienen al mercado desde la cultura aseguradora, la ingeniería de procesos y la eliminación radical de fricciones. La sencillez para el cliente debe ser el resultado del rigor técnico, no su sustituto.
1. Preparar el mercado: cultura aseguradora, pedagogía y el cliente siempre conectado
Las estadísticas de penetración en América Latina son conocidas y reflejan una deuda persistente. De acuerdo con los informes de MAPFRE Economics, las primas de seguros en la región apenas representan en promedio el 3,2% del PIB, con el agregado del segmento No Vida situándose en torno al 1,80% del PIB. Al contrastar esta realidad con economías de la OCDE, Europa o en los mercados más dinámicos de Asia —donde la penetración se consolida entre el 7% y el 11% del PIB, con un umbral de estabilidad financiera del 5%—, la conclusión es contundente: el mercado latinoamericano no está saturado; está estructuralmente desprotegido.
La brecha de protección amplifica esta vulnerabilidad. Como referencia global, Swiss Re Institute reporta que el 57% de las pérdidas económicas por catástrofes naturales no estuvo asegurado en años recientes. En un entorno expuesto a contingencias climáticas, sismos y siniestros operativos, la respuesta habitual de la industria ha sido buscar atajos comerciales para inflar carteras. Ahí radica el error: antes de pretender colocar seguros, es imperativo preparar el mercado a través de una genuina cultura aseguradora.
Preparar el mercado implica educar y capacitar al consumidor. La sociedad necesita comprender con claridad que el seguro no representa un gasto accesorio ni una carga financiera, sino una inversión indispensable en estabilidad patrimonial. El cliente debe ser el eje gravitacional de cualquier modelo, entendiendo su realidad: es un usuario digitalmente conectado, que vive en tiempo real y rechaza las barreras artificiales. ¿Por qué los modelos son sostenibles en mercados maduros? Porque entendieron que la clave no es complejizar el contrato, sino garantizar la pedagogía y la sencillez conceptual. Explicar con honestidad qué se cubre, qué se excluye y cómo se responde con inmediatez forma parte indisoluble de la protección.
Bajo este principio, el seguro no puede entenderse como una «cuenta T» donde el asegurado calcula cuánto abonó en primas frente a cuánto le ha pagado la aseguradora para sentir que amortizó su dinero mediante la usabilidad forzada. Reducir el contrato a un balance transaccional de cobro distorsiona su objeto social. El seguro es respaldo y tranquilidad en el momento crítico: es una inversión patrimonial que se adquiere con la convicción de esperar no tener que utilizarlo jamás, pero con la certeza innegociable de que responderá con solidez financiera cuando el siniestro ocurra, de acuerdo con las condiciones pactadas.
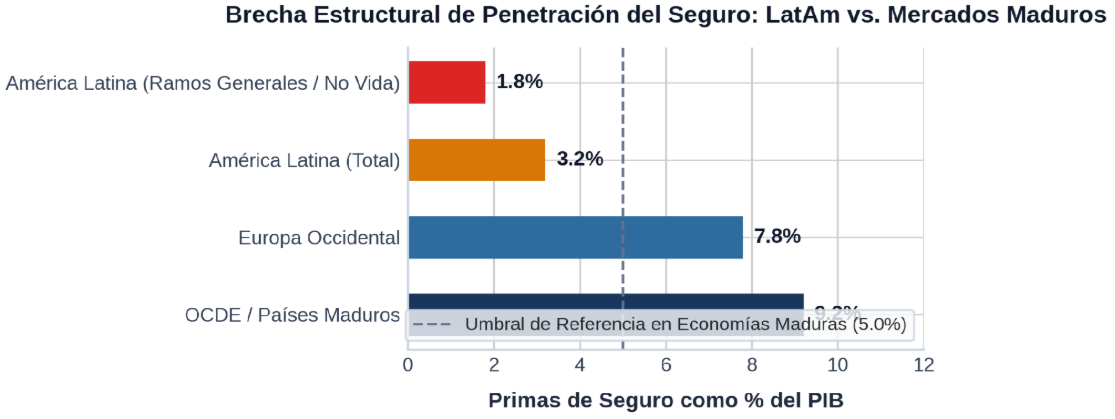
Figura 1: Comparativo macroeconómico de penetración aseguradora sobre el PIB.
2. Desmontar el falso paradigma: canales cautivos y la trampa del 30%
Durante años se ha catalogado a la Bancaseguros y al Affinity como la vanguardia del seguro masivo no tradicional. La realidad es que incrustar una póliza en un extracto bancario o atarla a una línea crediticia obedece a una venta de baja resistencia por tratarse de un canal cautivo, inducido o cuasi-obligatorio. No se cuestiona la legitimidad del canal como vehículo de distribución, sino la complacencia de confundir una venta atada con una solución adoptada conscientemente.
La prueba de fuego llega en la posventa. Los datos del mercado son contundentes: en programas masivos inducidos, la retención en renovación voluntaria difícilmente supera el 25% o 30%, registrando tasas masivas de cancelación temprana. Si el usuario desiste de la cobertura en cuanto revisa sus finanzas personales, no se estaba atendiendo una necesidad genuina; se estaba cobrando un peaje transitorio.
El verdadero paradigma del seguro masivo radica en estructurar soluciones donde la disrupción tecnológica tenga un único objetivo: la eliminación radical de fricciones. Un producto masivo triunfa cuando es tan claro, transparente y accesible que el asegurado lo comprende, lo valora y decide conservarlo por propia convicción.
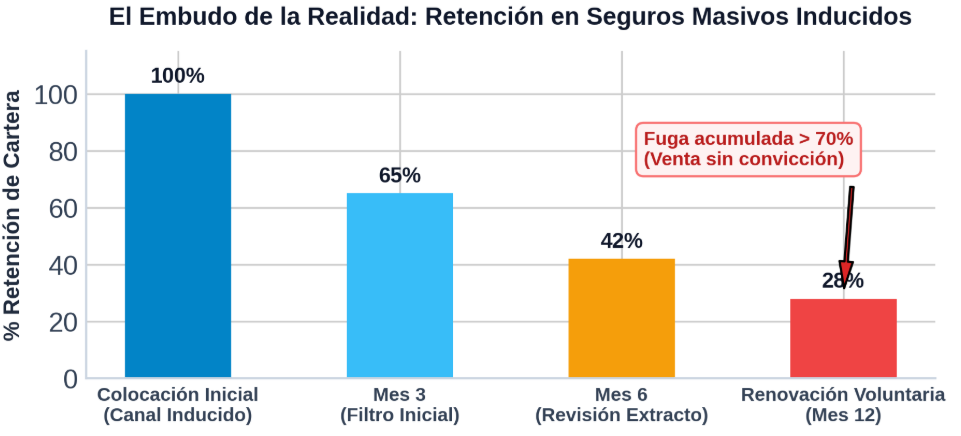
Figura 2: Embudo de persistencia en programas de seguros masivos inducidos.
3. La IA como orquestador de procesos, no como creador de productos
Existe hoy una fascinación desmedida con la Inteligencia Artificial, asumiendo que los algoritmos concebirán por sí solos los productos del futuro. La IA no debe integrarse por moda ni por una supuesta ‘necesidad de aparentar modernidad’. La IA es un extraordinario orquestador de procesos, no un sustituto del criterio técnico.
Su valor radica en conectar fuentes de datos en tiempo real, automatizar flujos operativos, detectar fraudes y tarificar con precisión granular. Sin embargo, carece de juicio actuarial, sensibilidad humana y comprensión del marco normativo local. Automatizar un producto que nació mal estructurado en sus bases legales y técnicas solo acelera la pérdida de cartera. La tecnología es el motor operativo; la ingeniería de riesgos y el diseño legal siguen siendo el timón.
4. Lecciones del transporte: el riesgo no desaparece, muta
En el ámbito logístico y marítimo —origen histórico de la técnica aseguradora— conocemos con claridad la distinción fundamental entre dos tipos de afectación:
• Averías daño: El menoscabo físico o deterioro material directo sobre el buque o la carga.
• Averías gasto: Las erogaciones extraordinarias asumidas deliberadamente para preservar una expedición frente a una contingencia, cuya procedencia debe analizarse conforme a las condiciones aplicables.
La revolución tecnológica actual introduce un escenario inédito: averías de gasto y averías de daño originadas por eventos cibernéticos. Cuando un ciberataque vulnera una terminal portuaria, bloquea una cadena de frío o inhabilita el sistema de despacho de una flota, no medió una tempestad física en altamar, pero las pérdidas operativas y el impacto financiero son devastadores sin que una póliza tradicional las contemple de forma automática.
Lo que verdaderamente persigue la industria del transporte y el comercio internacional es un imperativo innegociable: la continuidad del negocio; que la operación jamás se detenga. Ante una disrupción operativa o cibernética imprevista, la amenaza real trasciende con creces el daño del activo material: radica en el lucro cesante, las pérdidas consecuenciales y las responsabilidades por daños ocasionados a terceros a lo largo de toda la cadena de suministro.
En este terreno, los seguros paramétricos adquieren un protagonismo técnico determinante cuando el riesgo y los datos permiten estructurarlos con solidez. Frente a la interrupción de la actividad, los disparadores objetivos basados en datos permiten indemnizar en tiempo real, inyectando liquidez inmediata sin someter al asegurado a peritajes contables interminables que asfixian su flujo de caja, siempre que el diseño mitigue con rigor el riesgo de base (la discrepancia entre el índice gatillador y el perjuicio real). Esta lógica técnica debe trasladarse con urgencia a los seguros masivos generales: blindar la resiliencia y la continuidad operativa de micropymes, talleres y herramientas productivas, superando la limitación histórica de concentrar lo masivo únicamente en ramos de personas.
5. De la mesa comercial al terreno: la alianza Intermediario-Estructurador y el Kaizen
Muchos negocios se caen antes de nacer no solo en el kickoff técnico, sino por no haber previsto la viabilidad regulatoria, las restricciones normativas de supervisión y las vulnerabilidades de cumplimiento legal. Para llevar una alianza de la mesa comercial al terreno, se requiere una articulación indispensable entre dos figuras:
• El intermediario de seguros: Quien camina la calle, identifica la necesidad desatendida del cliente conectado y comprende la realidad del mercado en primera persona.
• El estructurador de productos: Quien toma esa necesidad y la traduce en una arquitectura técnica sólida: diseña las reglas de suscripción, involucra el reaseguro adecuado, valida la viabilidad legal y parametriza el flujo operativo.
Aun así, los procesos no pueden ser estructuras estáticas fijadas en un documento contractual. La dinámica viva del mercado exige resiliencia y adaptabilidad continua para corregir desviaciones operativas y mejorar la experiencia del asegurado. En este ámbito, la disciplina del Kaizen —la mejora continua y metódica— constituye una regla de supervivencia: auditar, refinar y ajustar los procesos con lo que ocurre en la operación viva. No basta con diseñar bien al comienzo; hay que sostener esa calidad durante toda la vida del programa.
6. El ecosistema multiactor especializado en el sector asegurador
La relación lineal clásica de tres eslabones (Aseguradora – Intermediario – Cliente) ha sido superada. Hoy estructuramos sobre un ecosistema especializado e interconectado, donde cada integrante asume una responsabilidad técnica claramente delimitada:
• Reaseguradores y pools de capacidad: Respaldando los riesgos asumidos y estructurando las capas de protección que requiera el programa, incluidas las paramétricas cuando corresponda.
• MGA (Managing General Agents) y TPA: Que aportan agilidad operativa, suscripción delegada y eficiencia tecnológica donde los sistemas centrales tradicionales de las aseguradoras no logran responder.
• Redes de asistencia especializada, ajustadores tecnológicos y plataformas de integración digital: Coordinando la atención, evaluación y resolución de siniestros en tiempo real.
La viabilidad técnica no se demuestra únicamente en el volumen de colocación del primer mes, sino en la sincronía, resiliencia y solidez con que este ecosistema responde cuando ocurre la pérdida. Para el cliente, esa coordinación debe traducirse en claridad y capacidad de respuesta inmediata, no en una cadena burocrática de remisiones.
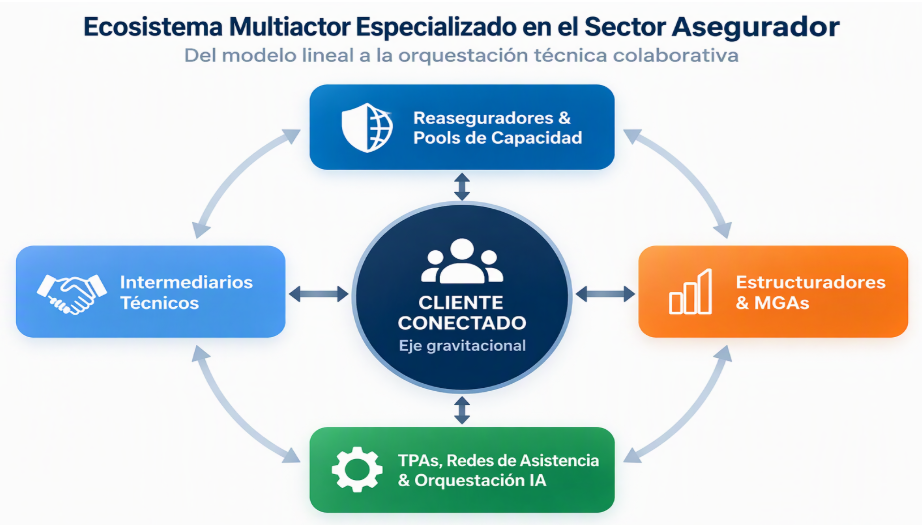
Figura 3: Modelo de orquestación técnica del Ecosistema Asegurador Multiactor.
La verdadera disrupción
América Latina cuenta con la tecnología, la capacidad de reaseguro y el talento profesional para dar un salto cualitativo. Superar el viejo paradigma exige abandonar la colocación forzada y entender que la disrupción no consiste en digitalizar procesos obsoletos, sino en ejercer un rigor técnico que elimine fricciones y coloque en el centro a la persona y a su actividad productiva.
El desafío colectivo de nuestra industria no es acumular pólizas en una pasarela de pago; es transformar la tecnología en certidumbre tangible. Ese es el verdadero compromiso: INNOVACIÓN CONVERTIDA EN PROTECCIÓN.